以前の記事で、わが家が資産3,000万円に到達するまでの資産形成について書きました。
今回はその続きとして、「じゃあ、その3,000万円以上の資産を実際に何で持っているの?」という現在の資産内訳についてまとめてみます。
わが家は夫婦+小学1年生・2歳の子ども2人の4人家族。現在、家族の総資産はざっくり約3,600万円です。
もちろん、3,600万円すべてが銀行口座に現金で入っているわけではありません。現金・預金、夫婦それぞれの投資資産、息子のジュニアNISA、暗号資産、確定拠出年金など、いくつかに分かれています。
投資商品の値動きもありますし、今回はすべてざっくりとした金額で紹介します。
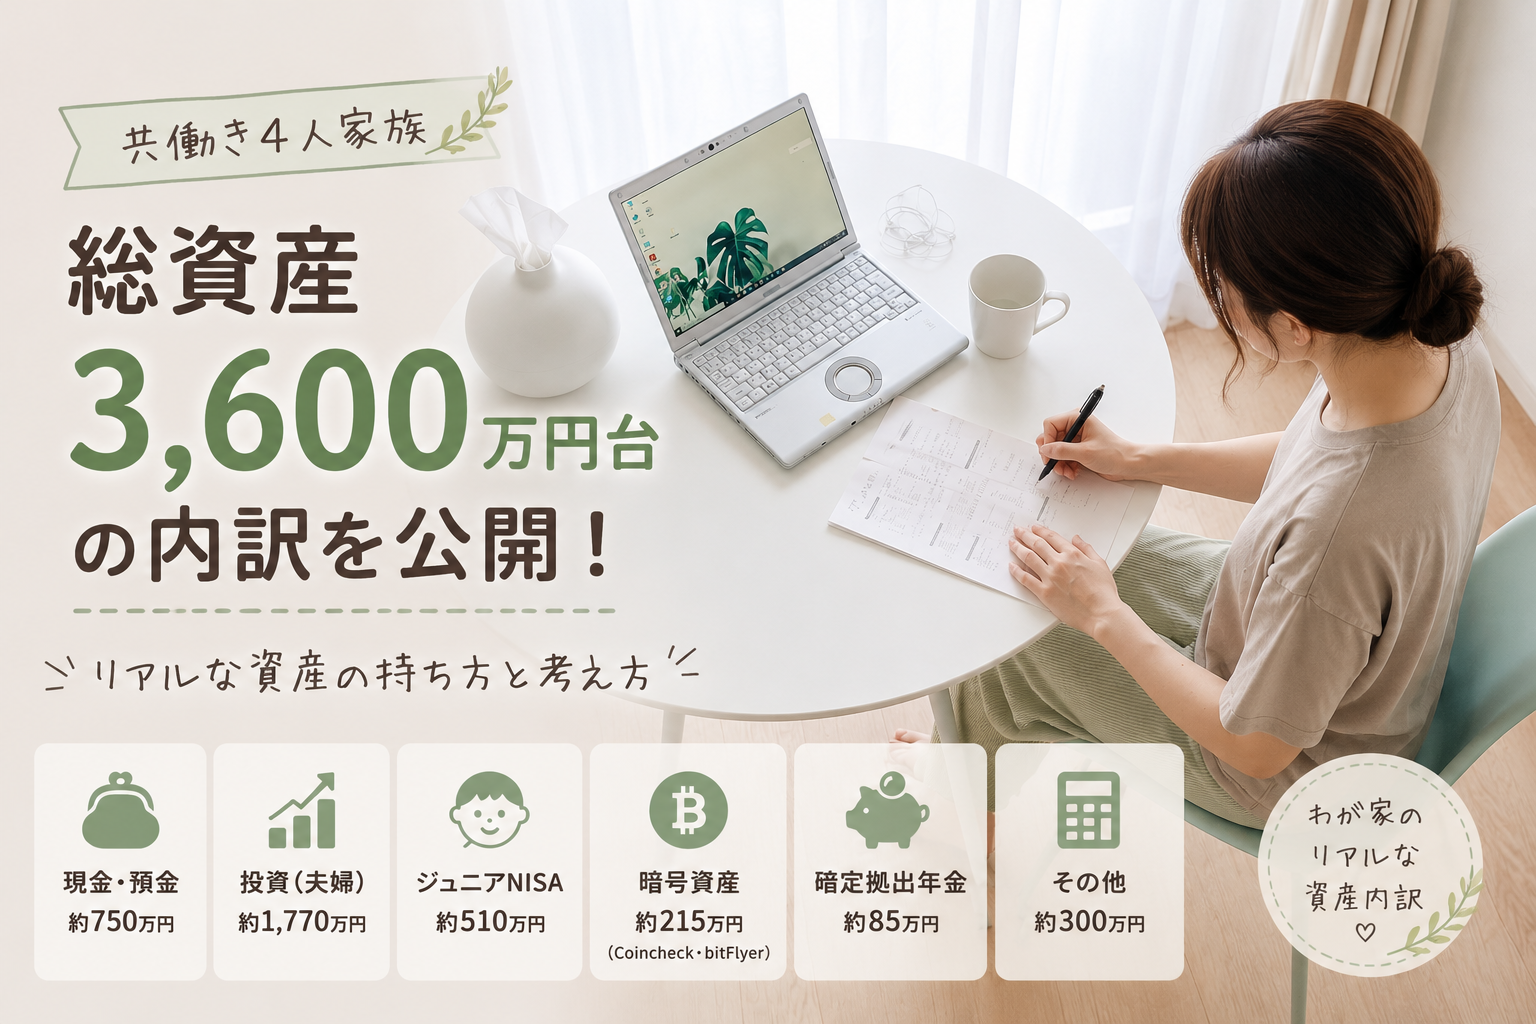
わが家の総資産約3,600万円の内訳
現在の資産を大きく分けると、こんな感じです。
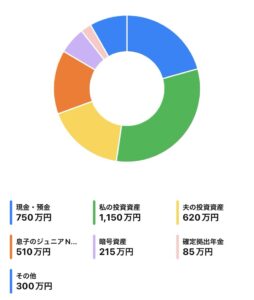
現金・預金:約750万円
私の投資資産:約1,150万円
夫の投資資産:約620万円
息子のジュニアNISA:約510万円
暗号資産:約215万円
私の確定拠出年金:約85万円
その他:約300万円
合計すると約3,600万円。
日々値動きするものもあるので、わが家では「現在の総資産は約3,600万円」と把握しています。
こうして並べてみると、投資資産の割合が大きいことが分かります。
現金・預金は約750万円
現在、現金・預金として持っているのは約750万円です。
普通預金のほか、ドコモSMTBネット銀行(2026年8月に住信SBIネット銀行から名前が変わりました)の目的別口座に分けている積立などもここに含めています。
わが家としては、ここ10年のなかで1番現金を多く持っている時期だと思います。
その大きな理由が、一棟アパートの購入。
物件購入関連で、すでに数百万円を使っています。さらに、残りの支払いやその後の大規模修繕費と、近いうちにまとまった現金が必要になるため、2025年から私名義のNISA積立もストップして現金を増やしてきました。
「投資に回せるお金はなるべく投資したほうがいい」という考え方もありますが、最近は数年以内に使う予定のあるお金は現金で持つようにしています。
不動産購入が落ち着いたら、この現金比率もまた変わる予定です。
私の投資資産は約1,150万円
私名義の投資資産は、現在約1,150万円。
2018年に始めた旧つみたてNISAでの投資信託を中心に、持株会から払い出した株なども含めて、この項目にまとめています。
資産形成を始めた頃から大きなお金を持っていたわけではなく、毎月少しずつ投資を続けてきました。
長く保有しているものにはかなり評価益が出ているものもあり、わが家の資産の中でも一番大きな割合を占めています。
ただし、現在は不動産購入を優先しているため、私のNISAへの新規積立はストップ中。
これまで積み立てたものは基本的にそのまま保有し、新しく入ってくるお金は現金として残すという期間にしています。
夫の投資資産は約620万円
夫名義の投資資産は約620万円。
夫は現在もNISAへの積立を続けています。
私のNISAは止めて、夫は継続。
夫婦だからといって、必ず同じ金額・同じ方法で投資をする必要はないと思っているので、その時々の家計状況に合わせて変えています。
現在は私側で不動産購入資金を多く確保しつつ、夫側ではNISAを続ける形になっています。
息子のジュニアNISAは約510万円
小学1年生の息子には、ジュニアNISAがあります。
1歳頃から運用を始め、現在の評価額は約510万円。
こちらは基本的に、将来の教育費として使う予定です。
わが家では「子ども名義だから成人したらそのまま全部渡す」というより、大学などで大きな教育費が必要になったときに使うつもりで運用しています。
一方、2歳の娘はジュニアNISA制度終了後だったため、同じ口座はありません。
きょうだいで制度の有無が違うので、娘の分は今のところ親のNISAの一部を使えればと考えています。
暗号資産は約175万円
暗号資産も保有していて、現在の評価額は約175万円です。
わが家の資産形成の中心は投資信託や株ですが、そのほかの資産のひとつとして暗号資産も持っています。
暗号資産は価格変動がかなり大きいので、「175万円ある」と固定的に考えるというより、その時点での評価額を資産として計上しています。
相場によって総資産額が大きく動くこともあるので、ここは現金とはまったく別物として考えています。
確定拠出年金は約85万円
私の確定拠出年金は現在約85万円。
すぐ自由に使えるお金ではありませんが、家計全体の資産額を把握するときには、こちらも資産としてカウントしています。
ただし、「今わが家に使える現金がいくらある?」と考えるときには当然含めません。
総資産を見るときと、今使えるお金を見るとき。
同じ資産でも、目的によって見方を分けています。
その他の資産が約300万円
そのほか、細かく分類していない資産をまとめて約300万円としています。
ここにはFX運用資産、クラウドファンディング、外貨、金なども含まれています。
値動きのあるものについては、口座に入れた金額ではなく、現在の評価損益を反映した金額で計算しています。
資産形成をしていると、すべてがきれいに右肩上がりというわけではありません。
増えている投資もあれば、うまくいかなかったものもあります。それも含めて現在の約3,600万円です。
約3,600万円あっても「全部使えるお金」ではない
こうして並べてみると総資産は約3,600万円ありますが、私自身は「3,600万円持っている=3,600万円使える」とは考えていません。
教育費として使う予定の息子のジュニアNISA、老後まで自由に引き出せない確定拠出年金、値動きのある投資資産、そして近いうちに不動産購入で使う予定の現金。
それぞれ役割が違います。
そのため総資産額だけではなく、
今使える現金はいくらあるか
近いうちに使う予定のお金はいくらあるか
長期で運用しているお金はいくらあるか
も見るようにしています。
資産額が少しずつ増えてきて、「総額」だけを見るより、何のためのお金なのかを分けて考えることが大事になってきたように思います。
資産配分はその時々で変えていく
以前は、今よりも投資へ回す割合が高い時期もありました。
現在は一棟アパート購入を控えているため現金を増やしていますが、不動産購入が終われば、またNISAなどへの投資を増やすかもしれません。
これから子どもたちが大きくなれば教育費も増えますし、家族としてお金を使いたいことも変わっていくと思います。
だから「現金○%、投資○%が正解」と決めるのではなく、そのときの家族の状況や、数年先のお金の使い道に合わせて変えていけばいいというのが今の考えです。
資産60万円ほどだったところから家計管理と資産形成を始め、現在は約3,600万円。
何かひとつで一気に増えたというより、働いて収入を得る、家計を管理する、貯める、投資する。それを長く続けてきた結果です。
とはいえ、ここ1〜2年は貯めるばかりではなく、実はかなり大きなお金も使っています。
夫の仕事道具や学びへのお金、私の学びへの投資や不動産購入関連、旅行、「息子のやりたい!」を叶えるなど……。
「資産形成している家庭って、何にお金を使っているの?」という話も面白いと思うので、これはまた別の記事でまとめたいと思います。