以前はInstagramで家計管理や資産形成について発信することが多かったのですが、最近は不動産のことや子育てのことを書く機会が増えてきました。
そこで今回は、現在のわが家のお金事情について。
夫婦+小1・2歳の子ども2人、4人家族のわが家が、毎月入ってくるお金をどう振り分けているのかをまとめてみます。
家計簿は今もつけていますが、「食費をあと1,000円減らそう」というより、わが家が重視しているのは、入ってきたお金を最初にどう振り分けるか。
毎月使うお金だけではなく、数か月〜数年後に使うお金もあらかじめ積み立てています。
わが家の基本情報
わが家は夫婦と、小学1年生・2歳の子どもの4人家族です。
現在は夫婦ともに働いていて、夫は個人事業主、私は会社員です。収入は月によって多少変動しますが、通常月の世帯収入は額面で80万円台。
夫は個人事業主のため、会社員のように税金や社会保険料がすべて天引きされるわけではありません。そこでわが家では、あとから支払う国民年金・国民健康保険・住民税なども「控除的支出」として先に取り分けています。これらを差し引くと、実質的な手取りは月60万円台です。
このほか、児童手当や018サポートなどが入る月もあります。
ただし、この金額を「今月使えるお金」とは考えていません。入ってきた段階で、生活費、将来使うお金、投資、貯金などにそれぞれ役割を持たせています。
夫の収入から払っているもの
わが家では夫婦の収入を完全にひとつにまとめるのではなく、それぞれの収入から支払うものをある程度決めています。
夫の収入から出している大きな固定費が、家賃約11万円。そのほか、旅行、家電、国民健康保険の支払い、保険など、まとまった金額が必要になるものを項目別に毎月積み立てています。
さらに夫名義のNISAへ毎月9万円。
つまり夫の収入は、
家賃+将来の支出への積立+NISA
が大きな役割です。
「旅行に行く月だけ旅行代が突然20万円増える」「家電が壊れた月だけ家計が赤字になる」という状態をなるべく避けるため、毎月少しずつ先に確保しています。
私の収入から生活費全般を支払う
一方、私の給与と児童手当・018サポートなどからは、日々変動する生活費を主に支払っています。
食費、日用品、電気・ガス・水道、学校関係の引き落とし、学童代、エンタメ費(家族での土日のおでかけ)などです。
光熱費は月によってかなり差があるので、予算は月2万円程度。安かった月の分は光熱費用として残しておき、高くなった月にはそこから補います。
学童は基本料金に加えて、利用状況によって延長料金がかかることもあります。
こうした毎月変わるものは、細かく金額を固定するというより、年間を通して大きく予算を超えなければOKという考え方です。
特別費は細かく分けすぎない
夫は旅行や家電などを項目ごとに積み立てていますが、私はもう少しざっくり。「特別費」としてまとめて積み立てています。
旅行や季節の出費、冠婚葬祭、子ども関係、突然必要になったものなど、毎月の生活費には入れにくい支出はここから。
以前はいろいろ細かく管理することもありましたが、今はある程度まとまった金額を確保しておくほうが管理しやすくなりました。
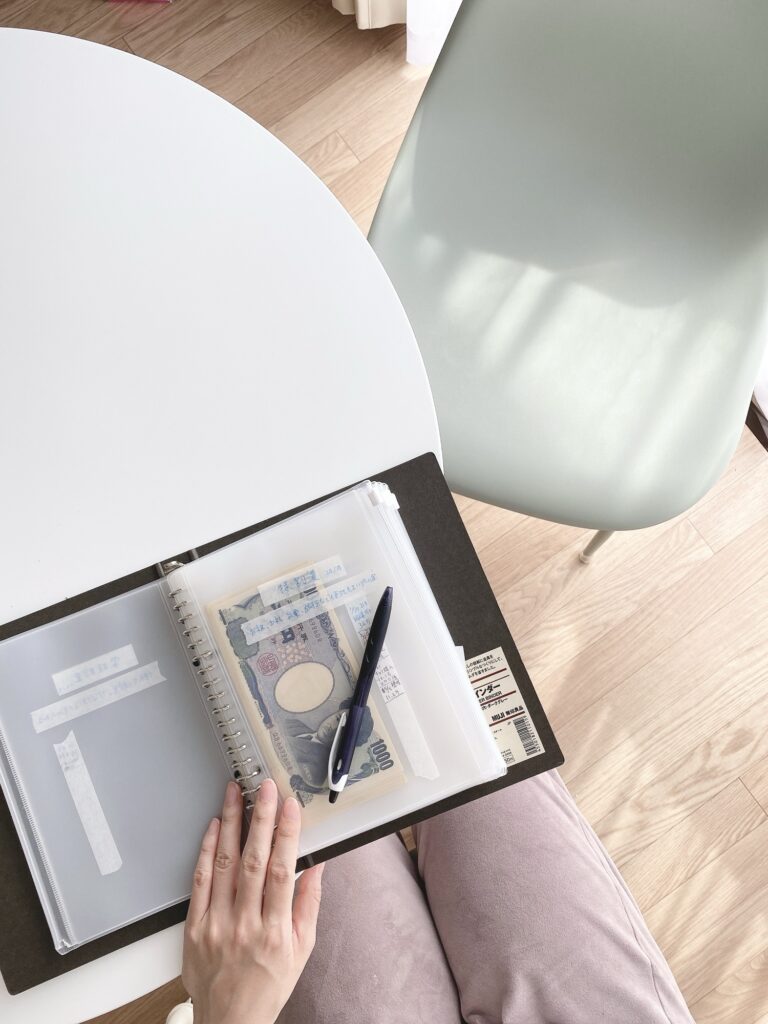
夫婦のお小遣いは月7万円
夫婦のお小遣いは、合わせて月7万円。それぞれ3.5万円程度です。
夫の分のうち2万円は、個人のクレジットカードの引き落としに使っている口座へ直接振り込み。日々コンビニなどで使う分は、私からPayPayへ送金しています。
「なんか微妙にめんどくさいことしてない?」と思われるかもしれません。
私のことをInstagramで昔から知っていただいている方は予想がつくかもしれませんが、夫がお小遣いの範囲で生活するために、自分でPayPayへチャージすることがないよう、この形にしています。
わが家の夫さんは過去に何度もお金の事件を起こしていますが(笑)、自分でチャージすると、どうしても予算を大幅にオーバーするんですよね……。
過去10年、いろいろ模索しましたが、今はこの形に落ち着いています。現金が必要なときは、個人の自由に使える口座から下ろしてもらっています。
金額としては、お小遣いを極端に少なくして資産形成を優先するというより、それぞれが自由に使えるお金も確保しています。
家計管理を長く続けてきて思うのは、毎月ギリギリまで節約することより、無理なく続けられる仕組みを作るほうが大事だということ。
使うところには使いつつ、先に残すお金を確保するようにしています。
今は不動産購入のため現金を多めに貯めています
現在、私の収入から特に大きく振り分けているのが貯金です。
一棟アパートの購入を進めているため、不動産用の現金を優先して確保していて、現在は月15万円以上を目安に貯めています。
そのため、私名義のNISA積立は2025年からストップ中。投資をやめたというより、今は「NISAへ入れるより現金を持っておきたい時期」と判断しています。
一方で、夫のNISAは月9万円、私の確定拠出年金は月2万円程度で継続しています。
資産形成というと「とにかく投資へ回したほうがいい」と考えがちですが、数年以内に使う予定のあるお金まで投資に回す必要はないと思っています。
その時々の家計の目的によって、貯金と投資の割合を変えています。
月50万円前後の「支出」の中には積立も入っている
家計簿上では、通常月の生活支出はおおよそ50万円前後になります。
ただし、これは50万円をその月にすべて消費しているという意味ではありません。家賃や食費、日用品など実際にその月に使うお金に加えて、旅行、家電、保険、特別費などの積立も「支出」として先に取り分けているからです。
さらにNISAなどの投資も別で行っています。
わが家では、
今使うお金
数年以内に使うお金
投資するお金
現金で残すお金
を分けて考えるようにしています。
この仕組みにしてから、「今月余ったら貯金しよう」ではなく、使う前にそれぞれのお金の行き先がほぼ決まるようになりました。
節約より「お金の流れを決める」
家計管理を始めた頃は、毎月の支出額そのものをかなり意識していました。
もちろん今でも家計簿はつけていますし、無駄な固定費を増やさないことも大切にしています。
でも、資産形成を続けてきた今、一番大事だと思っているのは「いくら使ったか」だけではなく、収入が入ったあと、どこへ流れる仕組みになっているかです。
生活する。楽しむ。将来使う分を積み立てる。投資する。そして現金も残す。
全部を同時に少しずつ進める。
収入や家族構成が変われば、その配分も変えていきます。現在は不動産購入を控えているので現金比率を増やしていますが、購入が落ち着けば、また投資とのバランスを変える予定です。
家計管理に「これが完成形」というものはなく、その時の家族に合わせて変えていけばいい。
今のわが家は、こんなお金の流れで暮らしています。