以前の記事では、4人家族のわが家が毎月入ってくるお金を、生活費・積立・投資・貯金にどう振り分けているのかを書きました。
今回はもう少し具体的に、「実際どうやって管理しているの?」という話です。
家計管理を始めて10年以上。銀行口座やクレジットカード、家計簿の使い方は、その間に何度も変わってきました。
今は、自動化できるものはなるべく自動化して、手動でやるのは確認や調整が必要なところだけという形に落ち着いています。
1円単位で完璧に管理しているわけではありません。むしろ昔よりかなりざっくり。
現在のわが家が、銀行口座・クレジットカード・家計簿などをどう使って家計を回しているのか、まとめてみます。
わが家で使っている銀行口座・証券口座
まずは全体像から。
給与が入る口座
私:ドコモSMTBネット銀行
夫:大手銀行①
私は給与口座自体がドコモSMTBネット銀行。
夫は仕事の収入が大手銀行①に入るため、家賃などその口座から支払う分を残して、残りをドコモSMTBネット銀行へ移す仕組みにしています。
貯める口座
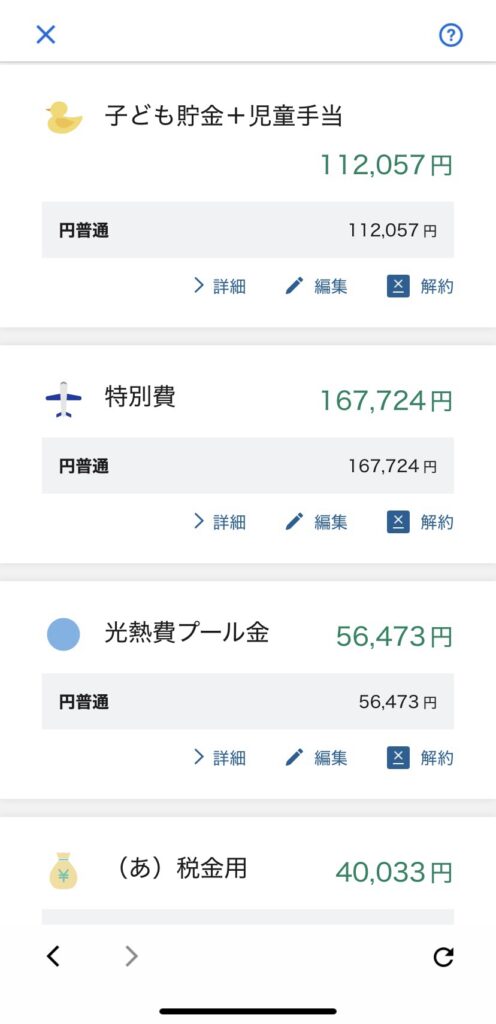
夫婦ともに、ドコモSMTBネット銀行の目的別口座を活用しています。
普通預金にすべてのお金が入っていると、「この100万円は使っていい100万円なのか、来年使う予定がある100万円なのか」が分かりにくくなります。
そこで、特別費、旅行、家電、医療費、税金など、用途ごとに目的別口座へ分けています。
増やす口座
私:SBI証券・確定拠出年金
夫:楽天証券
息子:楽天証券(ジュニアNISA)
娘:現在はなし
貯めるお金と投資するお金も分けています。
現在は不動産購入のため私のNISA積立はストップしていますが、確定拠出年金は継続中。夫は楽天証券でNISAを続けています。
夫婦それぞれが自由に使う口座
私:大手銀行
夫:大手銀行②
家計とは別に、夫婦それぞれ個人用の銀行口座も持っています。
毎月のお小遣いの一部をここへ移して、個人で使ったクレジットカード代などはそれぞれの口座から支払います。
家族の買い物との棲み分けは超厳密には難しいですが…個人のものは個人で買うという意識は夫婦共に持っています。
ただ、パソコンやスマホなど大物を買う時は個人口座のお金では足りないこともあるので、夫婦で相談してから家庭のお金を使うこともあります。
家族の支払いと個人の支払いは分ける
クレジットカードも、家族用と個人用を分けています。
私個人の支払いはPayPayカード、PayPay、交通系IC、そのほか各種コード決済など。夫も個人のクレジットカード、PayPay、交通系ICなどを使っています。
個人的な買い物は、それぞれのお小遣いから。
一方、食費や日用品など家族の支払いに使うのは楽天カードです。
私は本カード、夫は家族カードを持っていて、どちらが使っても私がまとめて明細を確認できるようにしています。
引き落とし口座は私名義の楽天銀行。月に一度明細を確認し、残高が足りなければドコモSMTBネット銀行からアプリで振り込みます。
「誰が払った?」をあとから確認する必要がなく、家族のカード支出を一か所で見られるので、今のところこの形が管理しやすいです。
家計管理の中心はドコモSMTBネット銀行
わが家の家計管理で、かなり重要な役割を担っているのがドコモSMTBネット銀行です。
特に活用しているのが、
定額自動入金
定額自動振替
定額自動振込
の3つ。
名前が似ていますが、わが家ではざっくり、
入金=他の銀行からお金を集める
振替=目的別口座へお金を分ける
振込=他の銀行へ必要なお金を出す
という使い方をしています。
これを組み合わせることで、毎月自分で何度も銀行アプリを開いて資金移動をしなくても、お金がある程度自動で動くようにしています。
① 定額自動入金|他行に入った収入を集める
まずは「集める」です。
私の給与は最初からドコモSMTBネット銀行へ入るので必要ありませんが、夫の収入は大手銀行①に入ります。
そこで活用しているのが定額自動入金サービス。
大手銀行①には家賃などの支払いに必要なお金を残し、それ以外の家計管理に使うお金をドコモSMTBネット銀行へ自動で移します。
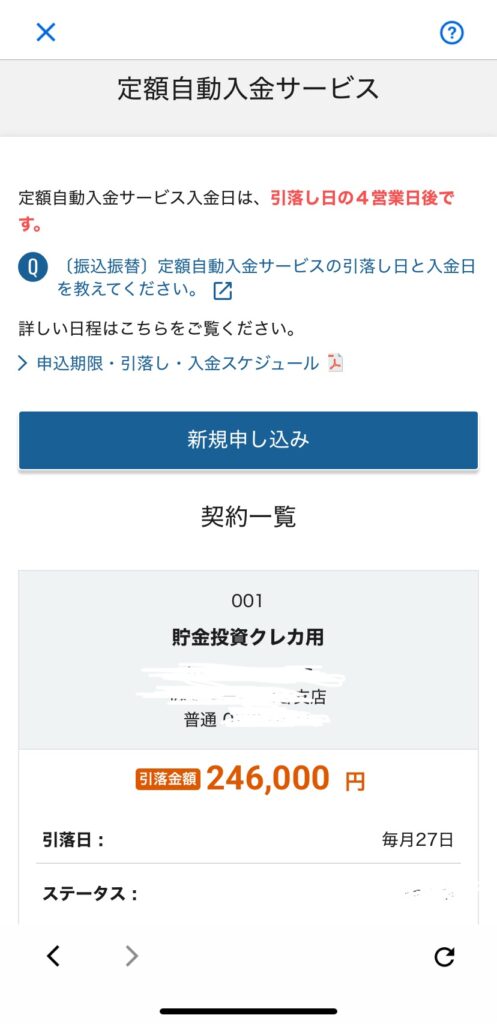
※画像は以前設定していたもののため現在は休止中ですが、実際の画面はこんな感じです。
これ、個人的にはかなり重要。
収入が別の銀行に入るからといって、毎月「今月はいくら移そう」と考えて手動で振り込むのではなく、給与口座から家計管理口座へ自動で吸い取ってもらうイメージです。
まず家計管理に使う銀行へお金を集める。ここがスタートです。
② 定額自動振替|集めたお金を目的別に分ける
次に「分ける」。
ドコモSMTBネット銀行へ入ったお金は、目的別口座への定額自動振替を使って、それぞれの用途へ自動で取り分けます。
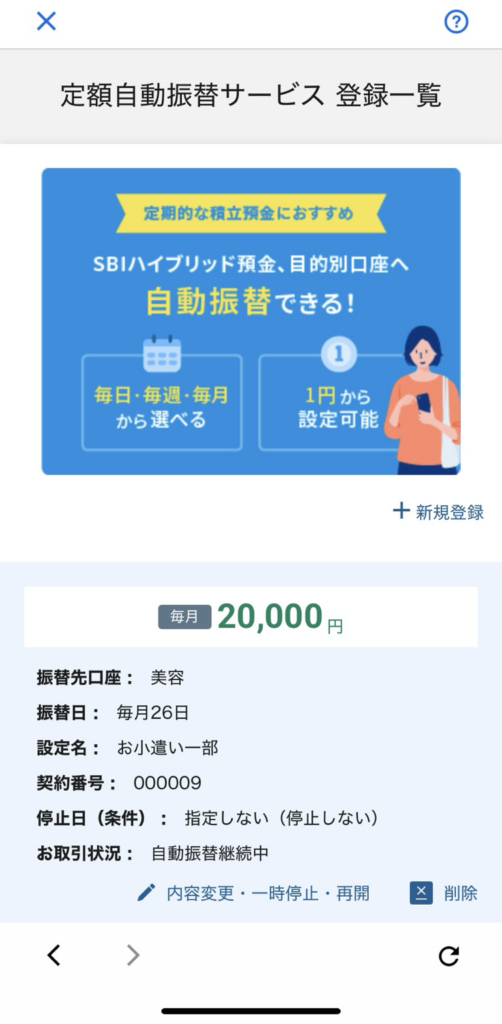
私の場合は、特別費、医療費、お小遣いの一部、税金用など。
夫側では、旅行、家電、引っ越し・更新費用など家族で使うお金のほか、仕事の経費、個人事業主として支払う税金、住民税、国民健康保険、国民年金の年払い用なども目的別に積み立てています。
収入が入ってから余ったら積み立てるのではなく、先に自動で分けてしまう仕組みです。
特に個人事業主は、口座に入った金額がそのまま全部使えるお金ではありません。
あとから支払う税金や社会保険料などもあるので、使う前に別にしておくようにしています。
③ 定額自動振込|必要なお金をそれぞれの口座へ出す
最後が「出す」。
ドコモSMTBネット銀行の定額自動振込を使って、毎月決まって必要になるお金を別の銀行口座へ移しています。
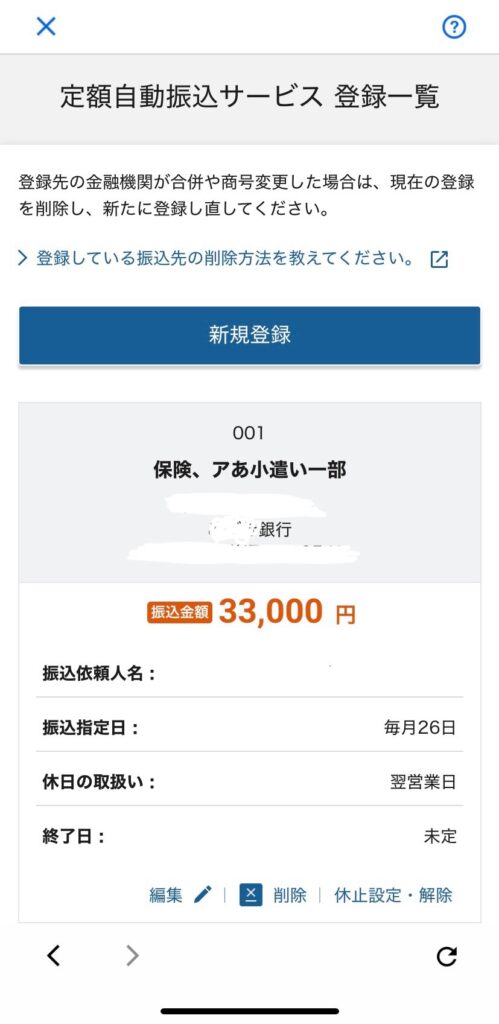
私の場合は、個人用のクレジットカード引き落としに使うお小遣いの一部や、保険の支払い分など。
夫も同様に、お小遣いの一部や個人口座から引き落とされる保険料などを自動で移しています。
ここまでをまとめると、
他行から集める
↓
目的別に分ける
↓
必要な口座へ出す
という流れ。
毎月同じ金額を動かすものは、なるべく自分で振り込まなくても済むようにしています。
自動化していても、手動でやることは結構ある
ここまで書くと、すべて自動で家計が回っているように見えるかもしれませんが、もちろん手動でやっていることもあります。
むしろ、金額が毎月変わるものや、一度確認してから動かしたいものは手動のままにしています。
レシートはZaimで撮影
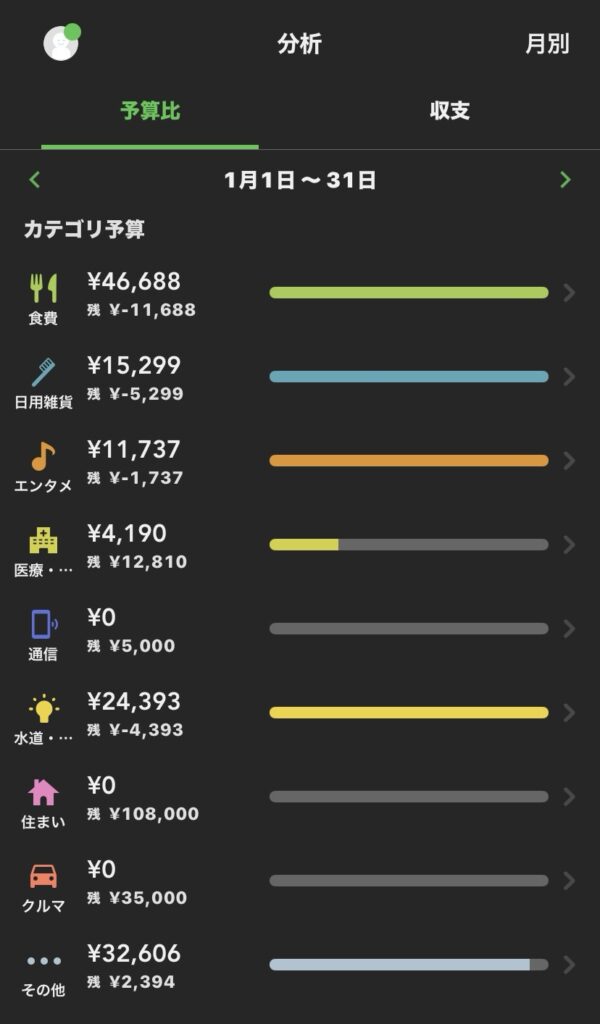
買い物でもらったレシートは、家計簿アプリのZaimで写真を撮って記録しています。ポイっと一箇所にまとめておいて、時間があるときに読み取ることが多いです。山になったら、そろそろやるかーとなります。笑
家計簿をつける目的は、1円単位まで残高を完璧に合わせることではありません。
私が見たいのは、「食費・日用品・エンタメ費で最近どのくらい使っている?」というざっくりとした傾向。
支出が増えている月が続いたら、毎回「使いすぎた!」と反省するというより、そもそも今の生活に予算が合っているのかを考えます。
必要なら予算自体を変更。
現金を使ったときはZaimへ手入力……なのですが、これは最近ちょっとできていません(笑)。
完璧じゃなくても、大体分かればよしとしています。
クレジットカードは月1回明細を確認
家族用の楽天カードは月に一度明細を確認。
引き落とし口座である楽天銀行の残高が足りなければ、ドコモSMTBネット銀行から手動で入金します。
個人のクレジットカードも同様です。
引き落とし額を確認して個人口座のお金が足りなければ、ドコモSMTBネット銀行の「個人のお小遣い用」目的別口座から個人口座へ移します。
毎月金額が違うのと、一応明細を見る習慣のために、ここはあえて自動化していません。
家計全体はスプレッドシートで管理
日々の支出とは別に、家計全体の収支はスプレッドシートでも管理しています。
ただし、スーパーで○円、コンビニで○円……と一件ずつ入力するためのものではありません。
変動費は基本的に予算額を入れておくだけ。
ここで把握したいのは、
収入
税金・社会保険料などの控除的支出
固定費・変動費
積立
投資
貯金
といった、家計全体のお金の流れです。
日々の支出を見るZaimと、家計全体を見るスプレッドシート。
同じ家計簿を二重につけているのではなく、役割を分けています。
学校・学童のお金は1年分+αを先に入れておく
学校や学童の引き落としには、別の口座を使っています。
ここは毎月入金するのではなく、1年分+少し余裕を持たせた金額を先に入れておくスタイル。
学校関係の引き落としは金額や時期が毎月一定とは限らないので、そのたびに残高を確認するより、「この口座には1年分入っているから大丈夫」という状態にしています。
児童手当が入ったときは、必要に応じて手動で目的別口座へ移しています。
夫のお小遣いの一部も手動でPayPayへ
夫のお小遣いについては、前回の記事でも少し書きましたが、一部を私からPayPayで送金しています。
これも自動化せず、毎月私が送っています。
過去いろいろ試した結果、今のわが家ではこの方法が一番予算内で管理しやすいためです。
家計管理は、必ずしも全部自動にすればいいわけではなく、その人がお金を管理しやすい仕組みにすることのほうが大事だと思っています。
貯金だけは今あえて手動
そして現在、あえて自動化していない大きなものが「貯金」です。
毎月の収入や支出をスプレッドシートでざっくり計算し、「今月はここまで貯められる」という金額を確認してから、不動産用の目的別口座へ手動で移しています。
これは自動化しようと思えばできます。
ただ、今は一棟アパートの購入に向けて現金をできるだけ多く確保したい時期。
「毎月15万円」と固定するのではなく、その月に移せるギリギリまで移したいので、あえて手動にしています。
不動産購入が落ち着いたら、ここもまた変えるかもしれません。
自動化するものと、あえて手動にするものを分ける
改めて書き出してみると、わが家の家計管理は、
毎月同じように動くお金 → 自動化
金額が変わる・確認したいお金 → 手動
という分け方になっています。
他行に入ったお金は自動で集める。使う予定のお金は目的別に自動で分ける。毎月決まって別口座へ移すお金も自動化。
一方で、クレジットカードの支払い、児童手当、現在の貯金額などは、その都度確認して手動で動かします。
そして日々の支出はZaim、家計全体のお金の流れはスプレッドシートで確認。
家計管理を始めた頃に比べると、細かく数字を合わせることよりも、お金が自然と行くべき場所へ行く仕組みを作ることを重視するようになりました。
家計簿を完璧につけられない月があっても、大きなお金の流れが崩れていなければOK。
10年以上いろいろ試してきて、今のわが家にはこのくらいの管理がちょうどいいようです。