こんにちは、アミです。
会社員として働きながら、夫と子ども2人の4人家族で暮らしています。
2025年に家計資産3,000万円を超え、2026年には約3,500万円になりました。
でも、20代後半までの私は貯金ゼロ。
クレジットカードの引き落とし日に口座残高が足りず、分割払いで乗り切ったこともありました。
そんな私が、最初の100万円を貯めるまでにかかった時間は、なんと4年。
この記事では、そんな普通の会社員だった私が、10年以上かけて家計を整え、お金との付き合い方を変えてきた過程を書いてみます。
20代の私は「今が楽しければいい」と思っていました
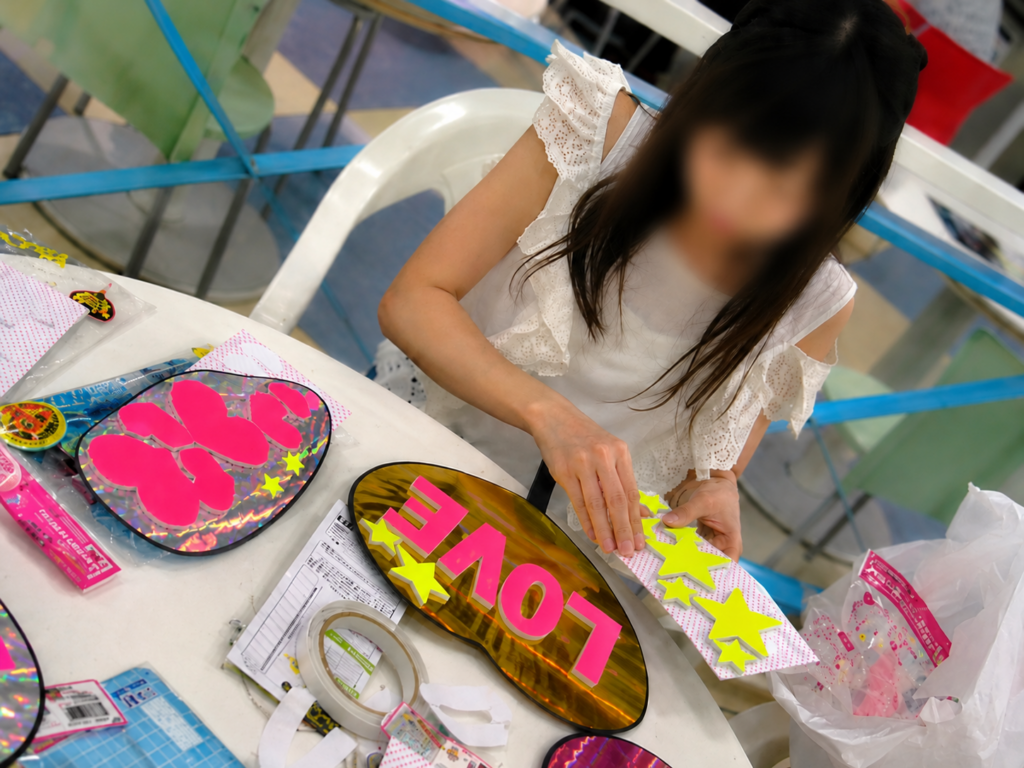
20代前半。当時はライブ遠征ばかりしていました。
社会人になってからの私は、とにかく今を楽しむタイプでした。
旅行が好き。
ライブが好き。
友達と遊ぶのも好き。
気になった服は買う。
毎日のように外でランチ。
人生は一度きりだから、やりたいことは我慢したくない。そんな価値観で生活していました。
もちろん、その頃の経験や思い出は今でも大切です。ただ、お金のことだけを見ると、収入に見合った生活ではありませんでした。
家賃は手取りの3割以上。毎日外食ランチ。クレジットカードの請求に焦ることもありました。
「貯金はしたい人がするもの。」
そんなふうに思っていた気がします。
人生を変えた、同僚の何気ない一言
そんな私が変わるきっかけになったのは、職場での何気ない会話でした。
当時近い年齢だった20代後半の同僚が、
「貯金600万円あるよ。」
と言ったんです。
私は衝撃でした。
「えっ、そんなにあるの?」
すると返ってきた言葉が、
「貯金ゼロってやばいよ!笑」
その一言で初めて、
「あれ、私やばいのか?少しは貯めてみるか。」
と思ったんです。
今思えば、この日がお金と向き合うスタートだったかもしれません。
頑張ったのに、1年目の貯金はゼロ
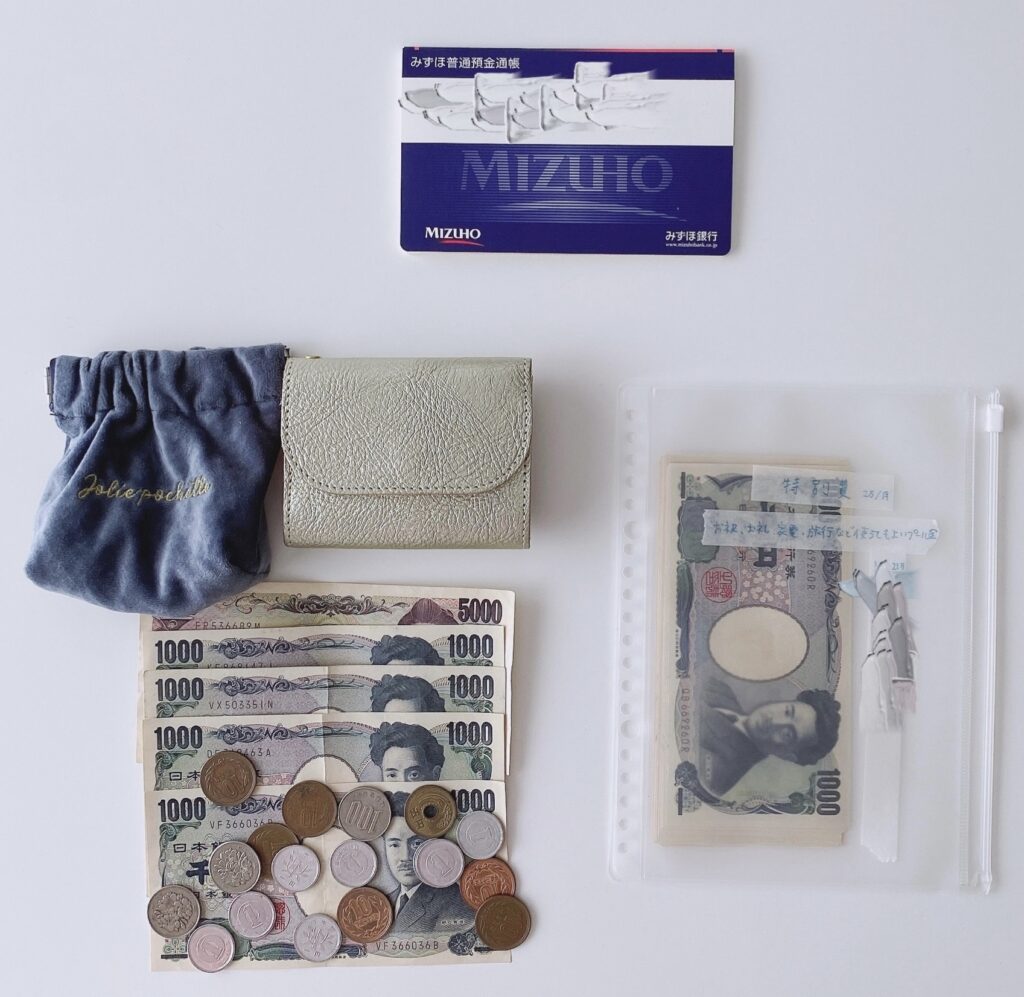
一人暮らしを始めた頃、家計簿を始めました。節約も始めました。
でも……全然貯まりません。
1年目は0円。
2年目で24万円。
3年目で60万円。
100万円貯まるまでに4年もかかりました。
SNSでは「1年で100万円」「3年で1000万円」そんな投稿をたくさん見ます。でも、そんな人がいる一方で私みたいな人もいると思います。
今振り返ると、この4年間が一番大切だったと思っています。この時期に家計管理の土台ができたからです。
順風満帆ではありませんでした
さらに当時は、夫(当時は彼)に借金がありました。
同棲していても家賃含めて生活費をほぼもらえない時期があり、家計は決して楽ではありませんでした。
「どうして私ばかり……」そんな気持ちになったこともあります。
でも返済を最優先に考え、少しずつ状況は改善。借金を完済し、ようやく家計を「守る」だけではなく、「増やす」ことを考えられるようになりました。
この経験から学んだのは、お金は安心だけでなく、信頼にもつながるということです。
2018年、投資を始めたことで考え方が変わった
2018年。つみたてNISAを始めました。
ちょうど結婚式と新婚旅行で約200万円の出費があった年でもあります。(お祝いによる補助もありました)
つみたてNISAがまさに始まった年で、ふと目に止まった新しい仕組み。
内容を読むと、取り扱いは金融庁が定めた基準を満たす商品が対象で、非課税だし少額から始められてよさそう。
お金に余裕があったわけではありませんが、ズボラな私には、強制的にできる貯金としてちょうどいい!と思い、当時のつみたて金額の満額(月3.3万円)をつみたてはじめました。
※実際には投資と貯金では異なりますが、当時は貯金の延長のような感覚だったという意味です。
投資を始めたことで私の価値観は大きく変わりました。
一番変わったのは、
「浪費するより、投資で増やしたい。」
と思うようになったことです。
投資が楽しかったんです。
お金がお金を生み出す仕組みを知り、
「もっと勉強したい。」
「もっと資産を増やしたい。」
そんな気持ちになりました。だから自然と浪費や趣味へ投じる金額が減っていきました。
無理に我慢したわけではなく、気持ちが変わった感覚で、お金の使い道が変わりました。
コロナショックでも積立を続けた
投資を始めて2年も経たない頃、コロナショックが起こりました。
評価額は投資元本を割って、マイナスに。
正直不安もありましたが、その頃は色々学んでいて「下がったら買い時」という気持ちもあり、積立は止めませんでした。
むしろ、100万円弱の買い増しをしました。
その後、相場が回復。
コロナ後の株高によって資産は伸びました。
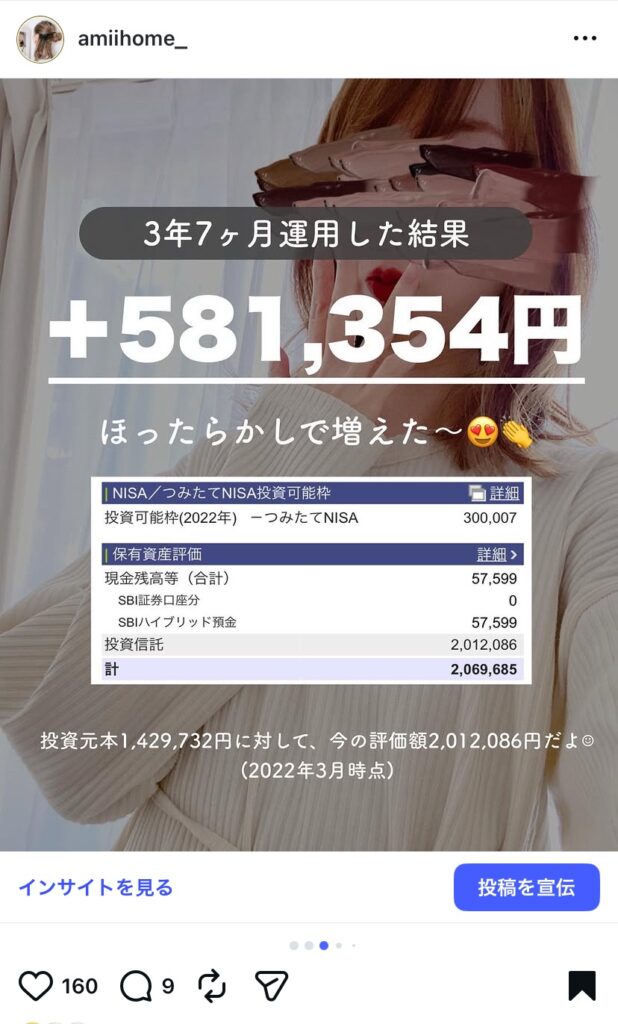
「相場が良かっただけ。」
と言われれば、その通りです。
でも、その恩恵を受けられたのは、下がった時も積み立て続けていたから。これは実際に経験して学んだことです。
共働きと昇給も資産形成を後押ししてくれた
私は2回の産休・育休を経験しました。2021年、2024年に復職し、共働きを続けています。
2022年頃からは昇給も続きました。
月収(額面)は
30万円
↓
34万円
↓
38万円
↓
42万円
まで増えました。
でも、生活水準(主に固定費部分)は大きく変えていません。収入が増えた分は、投資や貯蓄へ。その積み重ねが資産形成を後押ししてくれました。
家計管理は「我慢」ではなく「仕組み」
現在の生活費は毎月約28〜30万円。
・家賃 約11万円
・やりくり費(食費・日用品・子ども関連・医療費など)約7万円
・光熱通信費 約2.5万円
・夫婦のお小遣い 約7万円
・保険 約5,000円
さらに、
旅行
家電
家の更新費
税金や年金
教育費
など数年以内に使うかもしれないお金は毎月積み立てています。
また、
・ふるさと納税
・プレミアム商品券
・ウェル活
・ポイント
なども無理なく活用しています。派手ではありませんが、小さな積み重ねです。
家計を整える中で、保険も見直しました。わが家が実際に行った見直しについては、こちらの記事にまとめています。
家計資産の推移
ここまでの家計資産はこのように推移してきました。
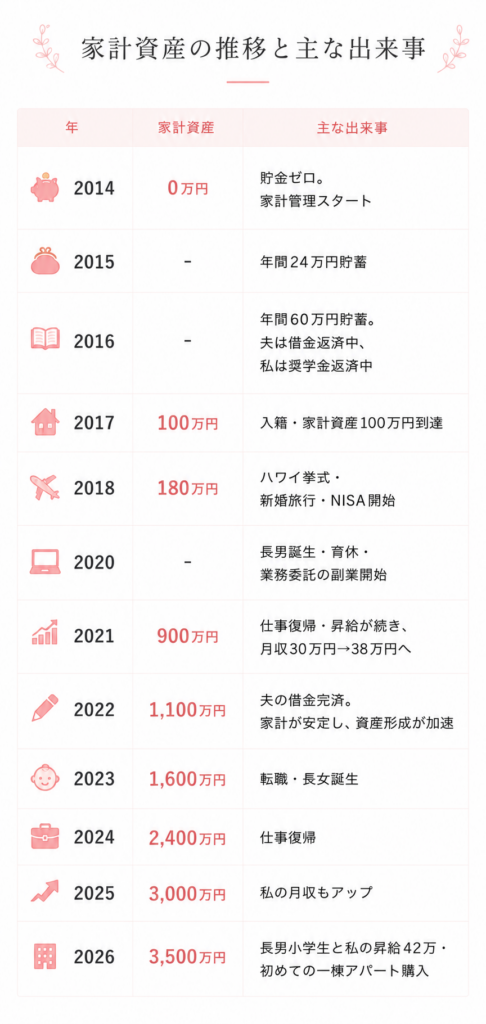
100万円貯めるまで4年。こんな人はなかなかいないかもしれません。
そこから少しずつ加速していきました。
そして、不動産投資という次の挑戦へ
資産3,000万円が見えてきた頃から、新しいことを考えるようになりました。
「お金にもっと働いてもらいたい!」
スパルタですね。笑
投資信託は、長期で「資産を増やす」には向いていても、「毎月の収入を作る」には多くの元本が必要だと感じていました。
そしてもう一つ。
私は以前、上場企業で働いていましたが、会社都合退職を経験しました。
会社員は安定した働き方です。でも、「絶対」ではありません。
だから私は、自分が働くことで得られる給与だけに頼らない家計を作りたいと思うようになりました。
とはいえ、会社員の私にとって、不動産投資のために大きな借入をするのは簡単な決断ではありませんでした。
もちろん、副業という選択肢もあります。私自身、育休中には業務委託の仕事も経験しました。でも、副業は基本的に自分の時間を使って収入を得る働き方です。
子どもが成長するにつれ、
「もっと家族との時間を大切にしたい。」
という気持ちが強くなりました。
学校から帰ってきた子どもの話を聞く時間。
家族旅行。
何気ない休日。
今しかない時間を大切にしたい。
一方で、教育費など、これから必要になるお金も増えていきます。子どもの選択肢は、お金を理由に狭めたくありません。
そんな思いから、毎月家賃収入が入り、管理会社に日々の管理を委託することで、自分が働く時間と収入を必ずしも比例させずに済む不動産投資にも興味を持つようになりました。
給与。
金融資産の運用。
そして家賃収入。
収入や資産を増やす手段を分散し、自分が働く以外の収入も少しずつ育てていく。そのための選択です。
そして2026年、ついに初めての一棟アパートを購入しました。購入までの道のりや、初めての決済日の様子も記事にしています。
資産3,000万円はゴールではありません
昔は、「お金があれば安心。」と思っていました。
でも今は違います。私が欲しかったのは、選択肢でした。
子どもや自分が、好きなことを好きなときにできること。
教育の選択肢を増やすこと。
家族との時間を大切にすること。
困った時にあわてなくて済むこと。
そして自分が心にゆとりをもって日々過ごせること。
お金は、そのための手段です。
最後に
20代後半まで貯金ゼロだった私が、資産3,000万円を超えました。
最初の100万円を貯めるのに4年かかるほど、お金を貯めることが得意ではなかった人です。
だからこそ伝えたいことがあります。
資産形成は、人生を我慢することではないと思います。
私も20代は旅行やライブにたーくさんお金を使いましたし、その経験を後悔していません。
でも、未来の自分や家族のことも少しずつ考えるようになり、お金の使い方が変わりました。
「今を楽しむこと」と「未来に備えること」。
そのバランスを大切にしながら、これからも家族との時間や経験を大切に、お金とも上手に付き合っていきたいと思っています。
もしこの記事が、「私も今日から少しやってみよう」というきっかけになれば、うれしいです。